פורסם 13 ביוני 2026
ההבדל פשוט יותר ממה שנשמע: ביטוח מבנה מכסה את הקירות, הרצפה, התשתיות והדברים המחוברים לדירה בחיבור קבוע. ביטוח תכולה מכסה את מה שאפשר להוציא מהדירה במעבר דירה: רהיטים, מכשירי חשמל, בגדים ותכשיטים. הבנק דורש ביטוח מבנה כתנאי למשכנתא, אבל לא דורש תכולה. העלות השנתית של ביטוח מבנה ותכולה נעה בדרך כלל בין 300 ל-1,500 שקלים, תלוי בגודל הדירה ובסכומי הביטוח.
מה בדיוק נכנס תחת ביטוח מבנה
ביטוח מבנה מכסה את השלד ואת כל מה שמחובר אליו חיבור של קבע. זה כולל קירות, תקרות, רצפות וריצוף, דלתות וחלונות, מערכות אינסטלציה וחשמל, ארונות מטבח מובנים, ארונות קיר, מקלחונים וכלים סניטריים. בבניין משותף, החלק היחסי ברכוש המשותף נכנס גם הוא לתמונה, לצד הפוליסה שוועד הבית עשוי לרכוש בנפרד.
כדאי לקרוא גם: ביטוח בריאות פרטי מול השבן: מה כדאי למשפחה ב-2026 · כמה עולה ביטוח אחריות מקצועית ולמי הוא נחוץ · מה ההבדל בין שמן זית כתית מעולה לשמן זית רגיל
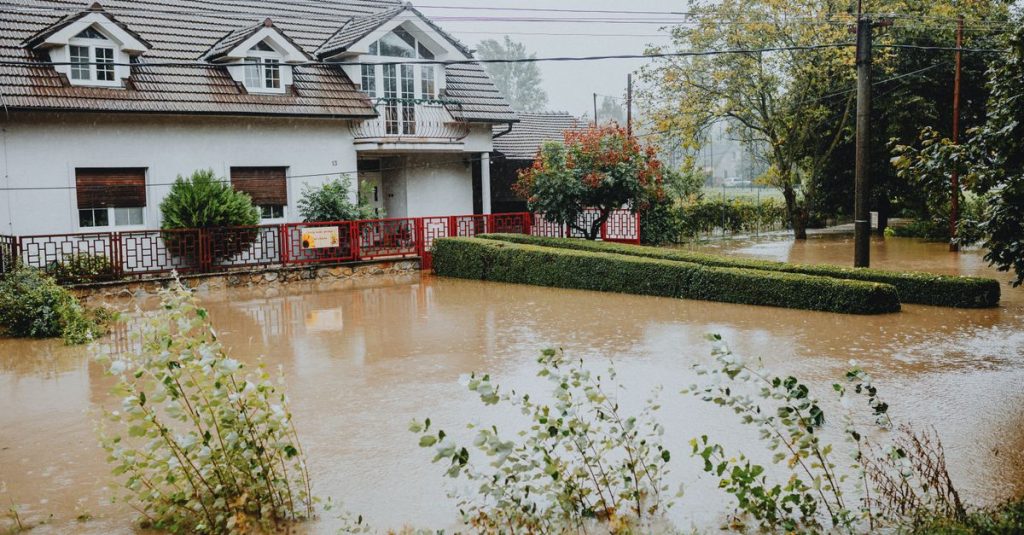
הסיכונים הקלאסיים שמכוסים: אש, עשן, פיצוץ, רעידת אדמה (לרוב ככיסוי נפרד עם השתתפות עצמית גבוהה יחסית), נזקי צנרת ומים, סערה וגשם, נזק בזדון ופגיעת כלי רכב. סכום הביטוח נקבע לפי עלות הבנייה מחדש, לא לפי מחיר השוק של הדירה. דירה בתל אביב ודירה זהה בפריפריה יכולות לעלות סכומים שונים לחלוטין בשוק, אבל לעלות דומה מאוד לבנייה מחדש.
מה נכנס תחת ביטוח תכולה
תכולה היא כל מה שלא מחובר: ספות, מיטות, שולחנות, מקרר, מכונת כביסה, טלוויזיה, מחשבים, בגדים, כלי מטבח, ספרים וצעצועים. בפוליסות רבות יש הפרדה בין תכולה כללית לבין דברי ערך – תכשיטים, שעונים, כלי כסף, אומנות וכלי נגינה. לדברי ערך יש בדרך כלל תקרה אוטומטית נמוכה (למשל 5%-10% מסכום התכולה), ומעבר לה צריך להצהיר על הפריטים בנפרד ולעיתים לצרף הערכת שמאי.
נקודה שמפתיעה הרבה אנשים: ביטוח פריצה הוא חלק מביטוח תכולה, לא מהמבנה. מי שרכש רק ביטוח מבנה כי הבנק דרש, ונכנסו לו לדירה גנבים, לא מכוסה על הרכוש שנגנב. במקרה של פריצה, נזק פיזי לדלת או לחלון נופל על המבנה, אבל המחשב הנייד שנעלם נופל על התכולה.
מתי הבנק דורש ביטוח מבנה כתנאי למשכנתא
כשלוקחים משכנתא, הנכס משמש כבטוחה להלוואה. אם הדירה נשרפת או קורסת, הבנק נשאר עם חוב ובלי בטוחה. לכן הבנק מחייב שני ביטוחים כתנאי לשחרור הכסף: ביטוח מבנה (לעיתים נקרא "ביטוח נכס") וביטוח חיים על הלווים.
הבנק רושם לטובתו שעבוד על הפוליסה, כלומר במקרה של נזק גדול הכסף עובר קודם כל לכיסוי יתרת ההלוואה. חשוב להבין שלוש נקודות מעשיות:
- אין חובה לקנות מהבנק. אפשר לרכוש ביטוח מבנה מכל חברת ביטוח, ולהעביר לבנק אישור קיום ביטוח עם סעיף שעבוד. הבנק לא יכול לסרב בגלל זהות המבטח.
- ביטוח תכולה אינו חובה. אף בנק לא מתנה משכנתא בביטוח תכולה, כי התכולה אינה הבטוחה שלו. מדובר בהחלטה אישית לגמרי.
- הכיסוי שהבנק דורש הוא מינימלי. הוא מכוון להגן על ההלוואה, לא על מי שגר בדירה. פוליסה שמספקת את הבנק יכולה להשאיר את הדייר בלי כיסוי לנזקי מים לשכן, למשל.
כמה זה עולה בפועל
הטווחים למטה הם משוערים ומשתנים בין חברות, בין סוכנים ובין פרופילי לקוח. הפרמיה נגזרת בעיקר משטח הדירה, סכומי הביטוח שנבחרו, אזור המגורים, גיל הבניין וההרחבות שמוסיפים.
| סוג הפוליסה | דירה קטנה (עד 80 מ"ר) | דירה בינונית (80-130 מ"ר) | דירה גדולה / בית פרטי |
|---|---|---|---|
| מבנה בלבד (לדרישת הבנק) | כ-300-500 ₪ לשנה | כ-400-700 ₪ לשנה | כ-600-1,000 ₪ לשנה |
| תכולה בלבד | כ-250-450 ₪ לשנה | כ-350-650 ₪ לשנה | כ-500-900 ₪ לשנה |
| מבנה + תכולה משולב | כ-450-750 ₪ לשנה | כ-600-1,100 ₪ לשנה | כ-900-1,500 ₪ לשנה |
הרכישה המשולבת כמעט תמיד זולה מסכום שתי הפוליסות בנפרד, כי חברות הביטוח נותנות הנחה על חבילה. מי שמשלם היום למעלה מ-1,500 שקלים בשנה על דירה סטנדרטית, כדאי שיבדוק מה בדיוק נמכר לו שם.
טבלת השוואת כיסויים נפוצים
הטבלה הזו עוזרת לזהות מהר איזה כיסוי שייך לאיזו פוליסה, ומה קורה כשרוכשים רק אחד מהם.
| סוג הנזק | ביטוח מבנה | ביטוח תכולה | הערות |
|---|---|---|---|
| שריפה בדירה | מכוסה (קירות, ריצוף, מטבח מובנה) | מכוסה (רהיטים, מכשירים) | בלי תכולה, מקבלים דירה משופצת וריקה |
| פריצה וגניבה | רק נזק פיזי לדלת/חלון | מכוסה (הרכוש שנגנב) | לרוב מותנה באמצעי מיגון תקינים |
| נזקי צנרת ומים | מכוסה, כולל חיפוש הנזילה | מכוסה (פרקט, ריהוט שנרטב) | יש לבדוק אם השרברב מטעם החברה או חופשי |
| רעידת אדמה | הרחבה, לרוב בתוספת פרמיה | הרחבה נפרדת | השתתפות עצמית גבוהה (אחוזים מסכום הביטוח) |
| נזק לשכן מלמטה | צד שלישי / אחריות | לא רלוונטי | הרחבה חשובה שלא תמיד כלולה כברירת מחדל |
| תכשיטים ודברי ערך | לא מכוסה | מכוסה עד תקרה, מעבר לכך בהצהרה | מומלץ לשמור קבלות וצילומים |
| נזק לעובד משק בית | לא מכוסה | חבות מעבידים (הרחבה) | רלוונטי למי שמעסיק מנקה או מטפלת |
איך מוזילים את הפרמיה בלי לוותר על כיסוי
אחרי השוואה בין כמה הצעות, אלה הצעדים שמחזירים הכי הרבה כסף ביחס למאמץ:
- לפצל את החובה מהרצון. הבנק דורש רק את המבנה, ולא חייבים לקנות ממנו. הצעה חיצונית יכולה להיות זולה משמעותית מזו שמוצעת בדלפק המשכנתאות.
- לא לבטח ביתר. סכום ביטוח מבנה נקבע לפי עלות בנייה מחדש למ"ר, לא לפי מחיר הדירה. ביטוח על סכום מנופח מייקר את הפרמיה בלי להגדיל את הפיצוי בפועל.
- לא לבטח בחסר. הצד ההפוך מסוכן יותר: הצהרה על תכולה נמוכה מדי מפעילה במקרה תביעה יחס חלקי, כלומר תשלום יחסי בלבד. עדיף לעבור על החדרים ולהעריך באמת.
- להעלות את ההשתתפות העצמית. מי שלא מתכוון להגיש תביעה על נזק של 800 שקלים יכול להעלות את ההשתתפות העצמית ולהוריד פרמיה.
- לאחד פוליסות אצל אותה חברה. דירה, רכב ובריאות באותו מקום מזכים לרוב בהנחת ריכוז. אותו היגיון חל על החלטות ביטוח אחרות במשק הבית, כמו הבחירה בין ביטוח בריאות פרטי לבין השב"ן.
- לבדוק כפל ביטוח. לא פעם ועד הבית כבר מבטח את הרכוש המשותף, ומי שגר בשכירות עלול לגלות שבעל הדירה כבר ביטח את המבנה. משלמים פעמיים, מקבלים פעם אחת.
- להשוות מדי שנה לפני החידוש. פוליסות מתחדשות אוטומטית ולעיתים מתייקרות בשקט. שיחה אחת לפני מועד החידוש, עם הצעה מתחרה ביד, לרוב מספיקה.
שוכרים מול בעלי דירות: מי מבטח מה
החלוקה המקובלת ברורה: בעל הדירה מבטח את המבנה, השוכר מבטח את התכולה שלו. בעל הדירה לא מכסה את הטלוויזיה של השוכר, והשוכר לא אמור לשלם על שיקום קירות אחרי שריפה. כדאי לוודא ששתי הפוליסות כוללות כיסוי צד שלישי, כי נזילה מדירה שכורה שהציפה את השכן מלמטה היא בדיוק המקרה שבו מתחיל ויכוח על מי אחראי.
שוכרים רבים מוותרים על ביטוח תכולה בהנחה שאין להם הרבה. שווה לעשות חישוב מהיר: מחשב, טלוויזיה, מקרר, מכונת כביסה ומיטה מגיעים בקלות לעשרות אלפי שקלים, ופוליסת תכולה בסיסית עולה כמה מאות שקלים לשנה.
שאלות נפוצות
האם הבנק יכול לחייב לקנות את ביטוח המבנה דרכו?
לא. הבנק רשאי לדרוש קיום ביטוח מבנה עם שעבוד לטובתו, אבל לא לחייב מבטח מסוים. אפשר להביא פוליסה מכל חברה ולהעביר אישור קיום ביטוח. בפועל, ההצעה החיצונית יוצאת לא פעם זולה יותר מזו שמוצעת בסניף.
מה קורה אם יש ביטוח מבנה בלבד ופורצים לדירה?
הפוליסה תכסה את הנזק הפיזי שנגרם למבנה, למשל דלת שנפרצה או חלון שנשבר. הרכוש שנגנב, כולל מחשבים, תכשיטים ומכשירי חשמל, לא יכוסה כלל, כי הוא שייך לביטוח תכולה. זו אחת הפערים הנפוצים אצל מי שרכש רק את מה שהבנק דרש.
איך קובעים את סכום ביטוח התכולה?
עוברים חדר חדר ומעריכים כמה יעלה לקנות מחדש את כל מה שבפנים, במחירי היום. לא לפי מה ששילמו לפני עשור ולא לפי ערך יד שנייה. הצהרה נמוכה מדי עלולה להוביל לפיצוי חלקי בלבד במקרה תביעה.
ביטוח מבנה מכסה נזילה שגרמה נזק לשכנים?
רק אם נרכשה הרחבת אחריות כלפי צד שלישי. הכיסוי הבסיסי מתייחס לנזק בתוך הדירה, בעוד שהנזק בדירת השכן נופל תחת אחריות כלפי צד שלישי. זו הרחבה זולה יחסית ששווה לוודא שהיא קיימת בפוליסה.
כדאי לרכוש מבנה ותכולה באותה פוליסה?
ברוב המקרים כן. הרכישה המשולבת מוזלת לעומת שתי פוליסות נפרדות, וגם מפשטת את הטיפול בתביעה כשיש נזק שפוגע בשניהם, כמו שריפה או הצפה. החיסרון היחיד הוא תלות בחברה אחת, ולכן שווה להשוות תנאים ולא רק מחיר.
לסיכום
ביטוח מבנה מגן על הקירות ועל ההלוואה של הבנק, ביטוח תכולה מגן על החיים שבפנים. הבנק ידרוש רק את הראשון, ולכן חשוב להבין שמדובר ברצפה ולא בתקרה. תקציב שנתי סביר לדירה סטנדרטית נע סביב 450 עד 1,100 שקלים לשילוב של שניהם, ואפשר להוריד אותו בעשרות אחוזים עם השוואה אחת לפני החידוש, סכומי ביטוח מדויקים והימנעות מכפל ביטוח מיותר.
עורכת צרכנות, Usable
מאיה רוזן עורכת את Usable. היא התחילה כקניינית ברשת קמעונאית, ומאז היא לא מסוגלת לקנות מוצר בלי להשוות שלוש חלופות ולקרוא את האותיות הקטנות. ב-Usable היא עושה את זה בשבילכם: מה שווה, מה לא, ומה לבדוק לפני שמשלמים.