פורסם 7 ביוני 2026
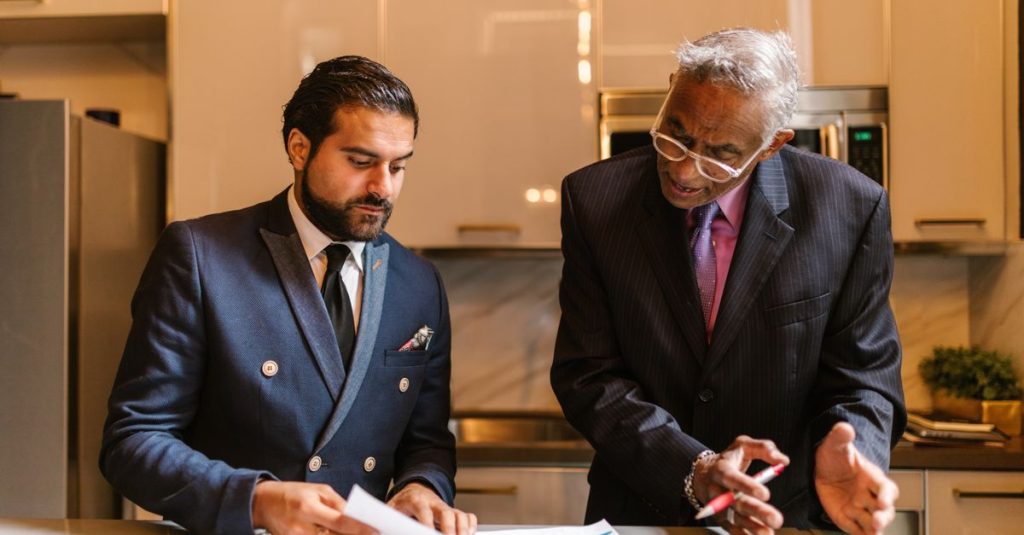
איך לבחור יועץ השקעות? מתחילים בשאלה אחת: ממי הוא מקבל כסף. יועץ בלתי תלוי מקבל תשלום רק ממי שמקבל את הייעוץ, ולכן אין לו אינטרס להטות המלצה לכיוון מוצר מסוים. סוכן או משווק השקעות מתוגמל על ידי גופים פיננסיים, ולכן ההמלצה שלו עשויה להיות מוגבלת למוצרים שהוא משווק. אחרי שברור מי משלם למי, אפשר לבדוק מבנה עמלות, רישיון ושאלות בדיקה לפני חתימה.
יועץ בלתי תלוי מול סוכן: ההבדל שמסביר הכל
בשוק הישראלי יש שלוש משבצות שקל לבלבל ביניהן, והן לא זהות מבחינת אינטרסים:
כדאי לקרוא גם: איך לבחור ספה לסלון: מידות, חומרים, מילוי ומחירים · איך לבחור קולוריסט לצביעת שיער: מדריך ומחירון · איך לבחור מניקוריסטית מקצועית: מדריך ומחירון
- יועץ השקעות בעל רישיון: מחזיק ברישיון ייעוץ השקעות מרשות ניירות ערך, ואסור לו לקבל תגמול מגופים שאת מוצריהם הוא ממליץ. התשלום מגיע מהלקוח בלבד.
- משווק השקעות: גם הוא בעל רישיון, אבל יש לו זיקה לגוף מנהל אחד או יותר: בית השקעות, חברת ביטוח, קרן. מותר לו לקבל מהם תגמול, והוא חייב לגלות את הזיקה הזו מראש ובכתב.
- סוכן ביטוח או סוכן פנסיוני: מתמקד במוצרי ביטוח ופנסיה, ומתוגמל לרוב בעמלה מהיצרן, לעיתים כאחוז מההפקדה ולעיתים כדמי ניהול מתמשכים.
הבדל נוסף: יועץ בבנק הוא עובד הבנק. אין לו עמלה אישית על מוצר ספציפי, אבל הוא פועל בתוך מערך מוצרים וכלים שהבנק מגדיר. זה לא הופך את הייעוץ לרע, אבל זה מגדיר את גבולות הגזרה, וכדאי לדעת מה הם לפני שמסתמכים על ההמלצה כעל מיפוי מלא של השוק.
איך לבדוק רישיון וזיקה לפני הפגישה
לפני שקובעים פגישה ראשונה, כדאי לבצע שלוש בדיקות קצרות. הראשונה: לוודא שמדובר בבעל רישיון ייעוץ או שיווק, ולא במי שמגדיר את עצמו "מומחה פיננסי" בלי רישיון. רשות ניירות ערך מנהלת מרשם פומבי של בעלי רישיון, ובדיקה בו לוקחת דקות.
השנייה: לשאול במפורש אם יש זיקה לגוף מנהל כלשהו, ולבקש את הגילוי בכתב. השלישית: לבקש לראות את הסכם הייעוץ לפני החתימה, לא ברגע החתימה. הסכם שמגיע רק בישיבה עצמה, כשיש לחץ להחליט במקום, הוא סימן אזהרה בפני עצמו.
מבנה העמלות המקובל: שלוש שיטות עיקריות
רוב מודלי התשלום בשוק נופלים לאחת משלוש קטגוריות, ולעיתים לשילוב שלהן:
אחוז מהנכסים המנוהלים
המודל הנפוץ בניהול תיקים: תשלום שנתי כאחוז משווי התיק, נגבה לרוב ברבעונים. היתרון הוא יישור אינטרסים חלקי, כי התיק גדל והתשלום גדל איתו. החיסרון הוא שהתשלום נגבה גם בשנים שליליות, והוא לא בהכרח משקף את כמות העבודה בפועל.
תשלום קבוע (ריטיינר או פגישה חד פעמית)
מתאים למי שמחפש חוות דעת, בניית תוכנית או ביקורת תיק קיים, בלי להעביר ניהול. התשלום לא תלוי בגודל התיק, ולכן הוא יכול להיות משתלם במיוחד לתיקים גדולים, ויקר יחסית לתיקים קטנים.
תשלום שעתי
נפוץ אצל יועצים בלתי תלויים שעובדים בפורמט של ליווי נקודתי. שקוף מאוד, אבל דורש הגדרה ברורה מראש של היקף השעות, אחרת החשבון מתארך.
טווחי מחירים משוערים בשוק הישראלי
הטבלה שלהלן מרכזת טווחים מקובלים נכון לשנת 2026. אלה טווחים משוערים בלבד: המחירים משתנים בין נותני שירות, לפי גודל התיק, מורכבות התיק ומידת הליווי, וניתנים למשא ומתן.
| מודל תשלום | טווח מחיר משוער | למי זה מתאים | נקודה לשים לב |
|---|---|---|---|
| אחוז מהנכסים המנוהלים | כ-0.5% עד 1.5% בשנה, לרוב יורד ככל שהתיק גדל | מי שמעביר ניהול שוטף | לברר אם האחוז כולל מע"מ ואם יש דמי משמרת נפרדים |
| ריטיינר שנתי קבוע | כ-5,000 עד 20,000 ש"ח בשנה | תיקים גדולים, ליווי מתמשך בלי ניהול | להגדיר כמה פגישות ודוחות נכללים |
| תוכנית פיננסית חד פעמית | כ-2,500 עד 10,000 ש"ח | מי שרוצה מפת דרכים ולבצע לבד | לוודא שכולל מסמך כתוב ולא רק שיחה |
| תשלום שעתי | כ-400 עד 1,200 ש"ח לשעה | שאלות נקודתיות, ביקורת תיק | לקבוע תקרת שעות מראש |
| עמלה מגוף פיננסי (סוכן או משווק) | לרוב ללא תשלום ישיר מהלקוח | מי שמודע לזיקה ובודק חלופות | העלות מגולמת בדמי הניהול של המוצר |
נקודה שקל לפספס: "בלי עלות" כמעט אף פעם לא אומר בלי עלות. כשאין תשלום ישיר, העלות יושבת בתוך דמי הניהול של המוצר, ומשולמת לאורך שנים. חישוב פשוט ממחיש את ההבדל: על תיק של 500 אלף ש"ח, פער של 0.5% בדמי ניהול הוא 2,500 ש"ח בשנה, ולאורך עשור, עם הריבית דריבית שאובדת, הרבה יותר.
שאלות לשאול לפני שחותמים
אפשר להדפיס את הטבלה הזו ולהביא אותה לפגישה. תשובה מתחמקת לאחת מהשאלות היא לא בהכרח פסילה, אבל היא בהחלט סיבה להמשיך לשאול.
| השאלה | מה בודקים דרכה | תשובה שמדליקה נורה אדומה |
|---|---|---|
| מי משלם לך, ועל מה? | מקור ההכנסה וניגודי עניינים | "השירות בחינם בשבילך" |
| איזה רישיון יש לך ומתי הונפק? | הסמכה ופיקוח | תארים ותעודות במקום רישיון |
| יש לך זיקה לבית השקעות או חברת ביטוח? | שיווק מול ייעוץ | תשובה עמומה או "כולם עובדים עם כולם" |
| מה העלות השנתית הכוללת בשקלים, כולל מע"מ? | שקיפות מחיר | אחוזים בלבד בלי תרגום לשקלים |
| איך מודדים הצלחה, ומול איזה מדד ייחוס? | מקצועיות ומדידה | הבטחת תשואה או "אנחנו תמיד מנצחים את השוק" |
| מה קורה אם רוצים להפסיק? | קנסות יציאה ותקופת התחייבות | התחייבות ארוכה עם קנס משמעותי |
| מי מחזיק בכסף בפועל? | הפרדה בין ייעוץ למשמורת | העברת כספים לחשבון פרטי של היועץ |
| כמה לקוחות דומים לי יש לך? | התאמה לפרופיל | תשובה כללית בלי דוגמאות |
סימני אזהרה לניגוד עניינים
ניגוד עניינים הוא לא תמיד רמאות. לרוב הוא פשוט הטיה שקטה: מוצר שמניב תגמול גבוה יותר נדחף חזק יותר. אלה הדפוסים שכדאי לזהות:
- המלצה חוזרת על אותה משפחת מוצרים של גוף אחד, בלי הצגת חלופות מגופים אחרים.
- לחץ זמן: "ההטבה הזו תקפה עד סוף החודש". מוצרי השקעה רציניים לא נעלמים ביום שישי.
- מוצרים מורכבים בלי הסבר פשוט: אם אי אפשר להסביר את המוצר בשלושה משפטים, כדאי להאט.
- הבטחת תשואה: בשוק מפוקח אף אחד לא מבטיח תשואה. הבטחה כזו היא לבדה סיבה לקום וללכת.
- ערבוב בין ייעוץ למכירת ביטוח: פגישה שמתחילה בתיק השקעות ומסתיימת בפוליסת מנהלים חדשה.
- סירוב לתת הכל בכתב: כל מה שנאמר בפגישה צריך להופיע במסמך.
מתי בכלל צריך יועץ השקעות
לא כל מצב מצדיק תשלום שנתי. מי שמפקיד סכום חודשי קבוע למכשיר מחקה מדד רחב, עם אופק ארוך ובלי צרכים מיוחדים, לרוב לא ירוויח מספיק מייעוץ שוטף כדי להצדיק את העלות. לעומת זאת, יש מצבים שבהם ייעוץ מקצועי מחזיר את עצמו: קבלת סכום חד פעמי גדול, מכירת עסק, ירושה, תכנון פרישה, תיק מפוזר על פני חמישה גופים בלי תמונה אחת, או מצב מס מורכב.
ביניים אפשרי: תשלום חד פעמי על תוכנית פיננסית, ואז ביצוע עצמאי. זה מודל שהופך נפוץ יותר, והוא מתאים למי שמרגיש בנוח עם ההוצאה לפועל אבל רוצה צד שלישי שיבדוק את ההיגיון. ההיגיון כאן דומה להשוואת מוצרים יקרים אחרים: כמו בבחירת ספה לסלון, ההבדל בין החלטה טובה לפחות טובה נמצא בפרטים הקטנים שבודקים לפני התשלום, לא בזה שנראה טוב בחזית.
שלבי הבחירה: תהליך בחמישה צעדים
- הגדרת הצורך: תיק קיים שצריך ביקורת, סכום חדש שצריך השקעה, או תכנון פרישה. הצורך קובע את סוג היועץ.
- סינון ראשוני: בדיקת רישיון וזיקה, שלושה שמות לפחות.
- שיחת היכרות: לרוב ללא עלות. שואלים את שאלות הטבלה למעלה ומקשיבים למה שלא נאמר.
- השוואת הצעות בשקלים: לתרגם כל הצעה לעלות שנתית כוללת בשקלים, אחרת ההשוואה לא אמיתית.
- קריאת ההסכם בבית: לבדוק תקופת התחייבות, קנסות יציאה, מה כלול ומה נחשב תוספת.
שאלות נפוצות
האם ייעוץ השקעות בבנק באמת בחינם?
לרוב אין חיוב ישיר על שיחת הייעוץ, אבל הבנק מרוויח מעמלות קנייה ומכירה, דמי משמרת ולעיתים ממוצרים שהוא מפיץ. זו לא בהכרח בעיה, אבל כדאי לבקש פירוט של כל העמלות שייגבו בפועל, בשקלים ולא רק באחוזים.
מה ההבדל בין יועץ השקעות למנהל תיקים?
יועץ ממליץ ומי שמקבל את הייעוץ מחליט ומבצע. מנהל תיקים מקבל ייפוי כוח ומבצע פעולות בעצמו, במסגרת מדיניות שנקבעה מראש. זה רישיון אחר, אחריות אחרת ולרוב גם מחיר אחר.
האם אפשר להתמקח על דמי הניהול?
כן, ובמיוחד בתיקים גדולים. האחוז לרוב יורד ככל שהסכום עולה, וגם הצגת הצעה מתחרה היא כלי לגיטימי. כדאי לבקש את ההנחה בכתב בהסכם, ולא כהבטחה בעל פה שנשכחת בחידוש.
כמה זמן לוקח עד שרואים תוצאות?
ייעוץ טוב לא נמדד ברבעון. הוא נמדד בהתאמה בין התיק לצרכים, בהוזלת עלויות, בהפחתת סיכון מיותר ובסדר שנוצר. מי שמבטיח תוצאה מהירה מוכר משהו אחר.
מה עושים אם מרגישים שההמלצה מוטה?
מבקשים בכתב את הנימוק להמלצה ואת החלופות שנשקלו. אפשר גם לבקש חוות דעת שנייה בתשלום קבוע מיועץ בלתי תלוי. אם יש חשד להפרה, ניתן לפנות לרשות ניירות ערך או לממונה על שוק ההון, לפי סוג המוצר.
לסיכום
הבחירה מתחילה בשאלה על מקור התגמול, ממשיכה בבדיקת רישיון וזיקה, ונסגרת בהשוואת עלות שנתית בשקלים בין לפחות שלוש הצעות. טווחי המחיר בשוק רחבים, מתשלום שעתי חד פעמי ועד אחוז שנתי מהתיק, ורובם ניתנים למשא ומתן. מי שמגיע לפגישה עם רשימת שאלות כתובה, ומתעקש לקבל הכל במסמך לפני החתימה, כבר חוסך לעצמו את רוב הטעויות היקרות.
עורכת צרכנות, Usable
מאיה רוזן עורכת את Usable. היא התחילה כקניינית ברשת קמעונאית, ומאז היא לא מסוגלת לקנות מוצר בלי להשוות שלוש חלופות ולקרוא את האותיות הקטנות. ב-Usable היא עושה את זה בשבילכם: מה שווה, מה לא, ומה לבדוק לפני שמשלמים.