פורסם 22 בספטמבר 2026
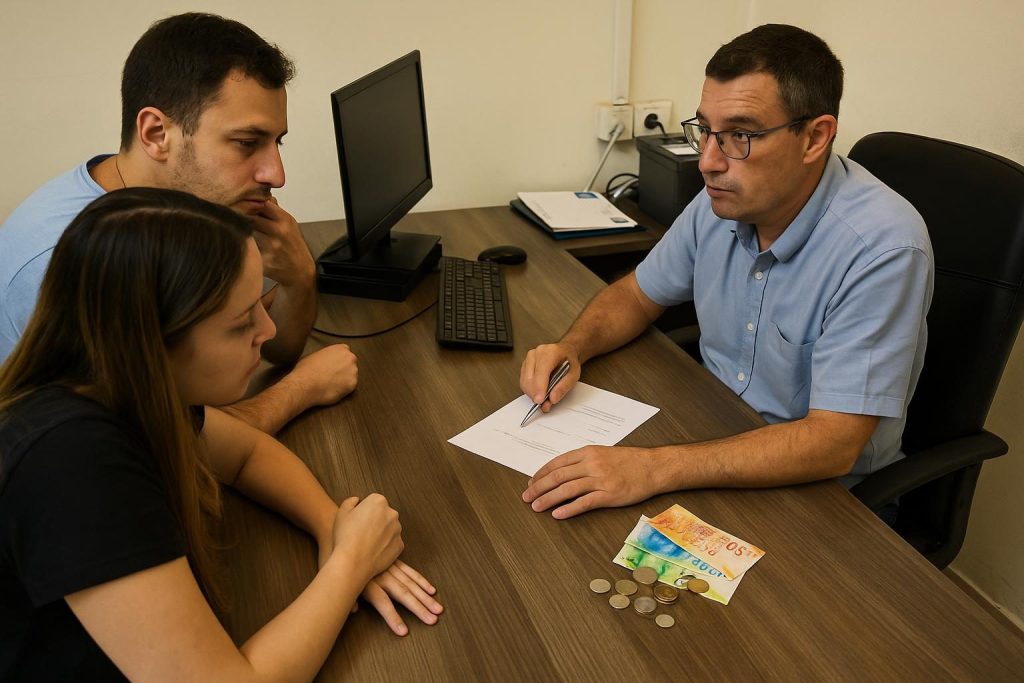
ייעוץ משכנתאות עצמאי עולה בדרך כלל בין כ-0.3% ל-1% מסך ההלוואה, או סכום קבוע של כ-2,000 עד 8,000 ש"ח, תלוי במורכבות התיק ובהיקף הליווי. מול זה עומד הייעוץ בבנק, שניתן ללא תשלום ישיר אבל מגיע עם ניגוד עניינים מובנה: מי שמייעץ הוא גם מי שמוכר. במדריך הזה בדקתי מה בדיוק מקבלים בכל מסלול, מתי ההוצאה על יועץ מחזירה את עצמה ומתי אפשר לוותר עליה.
מה זה ייעוץ משכנתאות בפועל?
ייעוץ משכנתאות הוא ליווי מקצועי בבניית תמהיל ההלוואה ובניהול המשא ומתן מול הבנקים. משכנתא היא הלוואה לטווח ארוך המובטחת בשעבוד הנכס, ומכיוון שמדובר בהתחייבות של עשרות שנים, כל עשירית אחוז בריבית מתורגמת לאלפי שקלים לאורך חיי ההלוואה.
יועץ עצמאי בדרך כלל עושה את הדברים הבאים:
- מנתח את ההכנסות, ההוצאות וההון העצמי ובונה תקציב ריאלי לרכישה.
- מרכיב תמהיל מסלולים (קבועה, משתנה, צמודה ולא צמודה, פריים) שמתאים לתוכניות של הלווים ולא רק למה שנוח לבנק.
- מגיש בקשות לכמה בנקים במקביל ומנהל מכרז ריביות ביניהם.
- מלווה עד החתימה ולעיתים גם אחריה, למשל במחזור עתידי.
כמה עולה ייעוץ משכנתאות: הטווחים בשוק
יש שני מודלי תמחור עיקריים, ושניהם משתנים לפי היועץ, האזור ומורכבות התיק. המספרים כאן משוערים ונכון לבדוק כל הצעה לגופה:
- אחוז מסך ההלוואה: בדרך כלל כ-0.3% עד 1%. על משכנתא של מיליון ש"ח זה 3,000 עד 10,000 ש"ח.
- סכום קבוע: בדרך כלל 2,000 עד 8,000 ש"ח, ולפעמים יותר בתיקים מורכבים כמו עצמאים, נכס להשקעה או משכנתא הפוכה.
- מודל משולב: מקדמה קטנה ותשלום עיקרי רק אם ההלוואה יצאה לפועל. חשוב לברר מראש מה קורה אם העסקה מתבטלת.
כדאי לשים לב לפרט אחד: ייעוץ שנמכר "בחינם" בידי גורם שאינו הבנק ממומן לרוב מעמלת הפניה, וזה מקום שכדאי לשאול עליו ישירות.
יועץ עצמאי מול ייעוץ בבנק: טבלת השוואה
| קריטריון | יועץ משכנתאות עצמאי | ייעוץ בבנק |
|---|---|---|
| עלות | כ-0.3%-1% מההלוואה או 2,000-8,000 ש"ח קבוע (משתנה) | ללא תשלום ישיר; העלות מגולמת בריבית ובעמלות |
| זמינות | גמישה יחסית, כולל ערבים ופגישות מרחוק; תלוי בעומס היועץ | בשעות פעילות הסניף או מוקד, לעיתים המתנה לתור |
| ניגוד עניינים אפשרי | נמוך כשהתשלום מגיע מהלקוח; כדאי לוודא שאין עמלות מבנקים | מובנה: הבנקאי מייצג את הבנק ואת יעדי המכירה שלו |
| השוואה בין בנקים | כן, מגיש לכמה בנקים ומנהל מכרז | לא, מציג רק את ההצעות של אותו בנק |
| מתאים במיוחד ל… | תיקים מורכבים, סכומים גבוהים, מי שאין לו זמן או ידע | תיקים פשוטים, לווים שכבר השוו לבד ומבינים את המסלולים |
מתי ייעוץ עצמאי משתלם באמת?
הכלל שאני עובדת לפיו: ככל שההלוואה גדולה יותר והמצב מורכב יותר, כך הסיכוי שהייעוץ יחזיר את עצמו גבוה יותר. חיסכון של 0.2%-0.3% בריבית הממוצעת על משכנתא של מיליון ש"ח ל-25 שנה יכול להסתכם בעשרות אלפי שקלים לאורך התקופה, וזה לפני שמדברים על תמהיל שמגן מפני עליית ריבית או מדד.
מצבים שבהם יועץ נוטה להצדיק את עצמו
- עצמאים, בעלי הכנסה לא סדירה או מי שנדחה כבר על ידי בנק אחד.
- רכישה לפני מכירה של הדירה הקיימת, מצב שדורש לעיתים הלוואת גישור. במדריך שלנו על הלוואת גישור הסברנו כיצד היא משתלבת בתמהיל, וזה בדיוק סוג התכנון שיועץ טוב יודע לבנות.
- מחזור משכנתא קיימת, שבו צריך לחשב אם עמלת הפירעון המוקדם שווה את החיסכון.
- הון עצמי גבולי או צורך במימון משלים.
מתי אפשר לוותר ולגשת ישירות לבנק?
לא כל משכנתא מצריכה יועץ. אם מדובר בתיק פשוט יחסית, שני שכירים עם הכנסה יציבה, הון עצמי סביר וסכום הלוואה בינוני, אפשר להשיג תוצאה טובה גם לבד, בתנאי שמקדישים לזה זמן. השיטה שעבדה אצל מכרים שלי: לבקש אישור עקרוני משלושה בנקים לפחות, לחזור לכל אחד עם ההצעה הטובה ביותר ולבקש להשוות. הבנקים מתחרים, אבל רק אם יודעים שיש תחרות.
המחיר של המסלול הזה הוא זמן ולמידה: צריך להבין מה ההבדל בין ריבית קבועה לא צמודה למשתנה כל חמש שנים, ומה עושה המדד להחזר החודשי. מי שאין לו את הפניות לזה, כנראה ירוויח מיועץ.
מה לבדוק לפני שחותמים עם יועץ
- מודל התשלום: אחוז או סכום קבוע, מתי משלמים, ומה קורה אם העסקה נופלת.
- עצמאות: לשאול ישירות אם היועץ מקבל עמלה מבנק או מגוף מימון. תשובה מתחמקת היא תשובה.
- היקף השירות: האם הליווי כולל הגשה לכמה בנקים, ניהול משא ומתן וליווי עד החתימה, או רק פגישת ייעוץ אחת.
- ניסיון בתיקים דומים: יועץ שמתמחה בעצמאים לא בהכרח מתאים למשקיעים, ולהפך.
- הסכם כתוב: כל מה שהובטח בעל פה צריך להופיע במסמך, כולל מספר הבנקים שיוגשו אליהם.
טעויות נפוצות שעולות כסף
הטעות הראשונה היא לבחור יועץ לפי המחיר בלבד. יועץ זול שמגיש לבנק אחד ומסיים לא שונה בהרבה מפגישה עם הבנקאי. השנייה היא לשלם את מלוא הסכום מראש בלי תלות בתוצאה. השלישית היא לחתום על תמהיל שלא מבינים רק כי "היועץ אמר". גם עם ליווי מקצועי, האחריות על ההחזר החודשי נשארת של הלווים, ולכן כדאי לבקש הסבר על כל מסלול עד שהוא ברור.
שאלות נפוצות
האם אפשר להתמקח על מחיר ייעוץ משכנתאות?
לרוב כן, במיוחד כשמדובר בסכום קבוע או בתיק פשוט. חלק מהיועצים מציעים תמחור שונה ללקוחות שמגיעים עם אישור עקרוני ביד. שווה לבקש הצעה כתובה משניים-שלושה יועצים ולהשוות את היקף השירות, לא רק את המחיר.
האם הבנק גובה תשלום על ייעוץ?
לא באופן ישיר. הפגישה עם יועץ המשכנתאות בבנק ניתנת ללא עלות, אבל חשוב לזכור שהוא עובד של הבנק ומציג רק את המוצרים שלו. העלות האמיתית מסתתרת בריבית ובתמהיל שמוצע.
מתי משלמים ליועץ עצמאי?
זה משתנה בין יועצים: יש שגובים מקדמה ואת היתרה עם קבלת ההלוואה, ויש שגובים הכל מראש. כדאי להעדיף מודל שבו רוב התשלום תלוי בביצוע בפועל, ולוודא שזה כתוב בהסכם.
האם יועץ משכנתאות מתאים גם למחזור משכנתא קיימת?
כן, וזה אחד המקרים שבהם יועץ מועיל במיוחד. הוא יודע לחשב אם החיסכון בריבית מכסה את עמלת הפירעון המוקדם, ולהשוות את ההצעה של הבנק הקיים מול בנקים אחרים.
מה ההבדל בין יועץ משכנתאות למתווך משכנתאות?
יועץ עצמאי מקבל תשלום מהלקוח ואמור לייצג רק אותו. מתווך או משווק עשוי לקבל עמלה מהגוף המממן, ואז יש לו אינטרס להפנות לגוף מסוים. בכל מקרה כדאי לשאול ישירות מאיפה מגיע הכסף.
לסיכום
ייעוץ משכנתאות עצמאי עולה בדרך כלל 2,000 עד 8,000 ש"ח או 0.3%-1% מההלוואה, וההוצאה הזו נוטה להחזיר את עצמה בתיקים גדולים או מורכבים, בעיקר בזכות התחרות בין הבנקים ותמהיל שנבנה לפי הצרכים של הלווים. בתיק פשוט אפשר להסתדר גם לבד, אם משקיעים זמן בהשוואה. בכל מסלול, כדאי לבדוק מי משלם ליועץ ולחתום רק על מה שמבינים.
עורכת צרכנות, Usable
מאיה רוזן עורכת את Usable. היא התחילה כקניינית ברשת קמעונאית, ומאז היא לא מסוגלת לקנות מוצר בלי להשוות שלוש חלופות ולקרוא את האותיות הקטנות. ב-Usable היא עושה את זה בשבילכם: מה שווה, מה לא, ומה לבדוק לפני שמשלמים.